24/7 Unterstützung
0850 532 79 29
WhatsApp
info@lenacars.com
TRENDE
LenaCars – Ihre sichere Route in der Mobilität
AutovermietungKurzzeit-AutovermietungLangzeit-AutovermietungFlughafen AutovermietungAutovermietung nach StadtVorteile der AutovermietungMieten oder kaufen?FastLaneNur für Mitglieder

Fahrzeugdienstleistungen

Gebrauchtwagen-Lösungen

Jet & Helikopter

Privatjet charterHelikopter Charter

Boot & Yacht

Boot & Yacht mietenBodrum Boot & Yacht mieten

Transfer

FlughafentransferVIP-TransferShuttleChauffeurservice
LenaPartnerÜber unsKontakt
Blog
WhatsApp
Menü
Sprache wählen
TRENDE
AutovermietungKurzzeit-AutovermietungLangzeit-AutovermietungFlughafen AutovermietungAutovermietung nach StadtVorteile der AutovermietungMieten oder kaufen?FastLaneNur für Mitglieder

Fahrzeugdienstleistungen

Gebrauchtwagen-Lösungen

Jet & Helikopter

Privatjet charterHelikopter Charter

Boot & Yacht

Boot & Yacht mietenBodrum Boot & Yacht mieten

Transfer

FlughafentransferVIP-TransferShuttleChauffeurservice
LenaPartnerÜber unsKontakt
Blog
Partner-PortalNur für Mitglieder
Per WhatsApp schreiben0850 532 79 29
  1. Startseite
  2. Blog
  3. Mietwagen-Ratgeber
  4. Türkiye als Elektroauto-Standort: Zoll und Investitionen
Mietwagen-Ratgeber

Türkiye als Elektroauto-Standort: Zoll und Investitionen
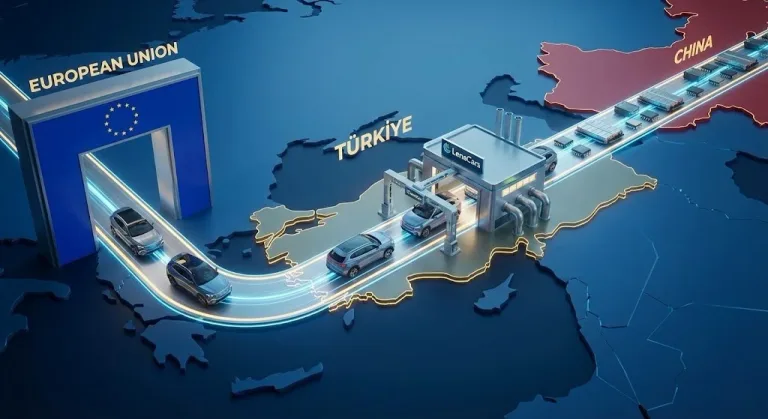
Kapak görseli: Türkiye als Elektroauto-Standort: Zoll und Investitionen

Elektroauto-Investitionen können Türkiyes Produktions- und Exportkapazität stärken. Eine Fabrikankündigung, der Produktionsbeginn und die zollrechtliche Behandlung eines Fahrzeugs sind jedoch verschiedene Sachverhalte.

2 Min. LesezeitVeröffentlicht: 1. April 2026Aktualisiert: 16. Oktober 2026

Autor: Berat Özcan

Betriebsleiter bei LenaCars

Herausgegeben von: LenaCars

Inhaltsverzeichnis

  • Die Zollunion ist keine einheitliche 55-%-Formel
  • Ankündigung und laufende Fabrik unterscheiden
  • Produktionspotenzial bewerten
  • Folgen für Mietentscheidungen

Elektroauto-Investitionen können Türkiyes Produktions- und Exportkapazität stärken. Eine Fabrikankündigung, der Produktionsbeginn und die zollrechtliche Behandlung eines Fahrzeugs sind jedoch verschiedene Sachverhalte.

Die Zollunion ist keine einheitliche 55-%-Formel

Die Europäische Kommission erläutert die Zollunion mit Türkiye anhand des freien Verkehrs der erfassten Waren. Eine A.TR-Warenverkehrsbescheinigung belegt diesen Zollstatus. Der Warenursprung wird dagegen nach gesonderten Ursprungsregeln bestimmt.

Die Batteriemontage in Türkiye macht ein Auto daher nicht automatisch zu einem Fahrzeug mit EU-Ursprung. Auch ein allgemeiner lokaler Anteil von 55 % belegt nicht für jedes Elektroauto eine zollfreie Lieferung. Tarifposition, jeweilige Ursprungsregel, handelspolitische Maßnahmen und Unterlagen sind im Einzelfall zu prüfen.

Ankündigung und laufende Fabrik unterscheiden

Investitionsankündigung, Kapazitätsziel, Bau, Testproduktion und Serienfertigung sind unterschiedliche Phasen. Alte Absichtserklärungen sind keine aktuelle Produktionskarte. Zu prüfen sind datierte Unternehmensangaben, Projektstand und tatsächlich gefertigte Produkte.

Zellherstellung, Batteriemontage und Fahrzeugmontage erzeugen unterschiedliche lokale Wertschöpfung und Abhängigkeiten. Der Ort der Paketmontage allein ergibt weder einen gesicherten lokalen Prozentsatz noch eine bestimmte Steuerfolge.

Produktionspotenzial bewerten

Diese Faktoren erlauben eine Analyse von Türkiyes Potenzial als Elektroauto-Standort. Wettbewerbsfähigkeit oder Marktführerschaft folgt nicht aus einer einzigen Zollannahme. Dies ist ein Bewertungsrahmen, keine garantierte Produktionsprognose.

  • Angekündigte Kapazität von tatsächlicher Produktion und Absatz trennen.
  • Fahrzeugmontage, Zellen, Batteriepacks und Software getrennt verfolgen.
  • Technische Zulassung und Zollunterlagen für den Exportmarkt prüfen.
  • Service, Ersatzteile, Garantie und Lieferung für Modell und Variante vergleichen.

Folgen für Mietentscheidungen

Lokale Produktion oder Steueränderungen können Anschaffungskosten und Restwerte beeinflussen. Beim Mietangebot sind Gesamtpreis, enthaltene Leistungen und Preisanpassungsklauseln zu prüfen.

Die Restwertvermarktung kann beim Vermieter bleiben; Schäden, Mehrkilometer, Nutzungspflichten und vorzeitige Rückgabe können dennoch Kosten auslösen. Miete darf nicht als vollständige Beseitigung aller Zoll- und Ersatzteilrisiken beworben werden.

Verwandte Dienste

  • Autovermietung Istanbul — Stadt- und Dual-Flughafen-Abholung in Istanbul
  • Flughafen Istanbul Autovermietung — Schnelle Abholung am IST und flexible Stadtanbindung
  • Autovermietung Ankara — Hauptstadt- und Esenboğa-Abholoptionen
  • Kurzzeitmiete — Tages- und Wochenmiete entdecken

Zurück zur Blog-Kategorie · Alle Blogbeiträge

Quellen

  • Europäische Kommission: Zollunion mit Türkiye und Ursprung

Verwandte Artikel

  • Renault Clio 2026 Test: Was bietet der neue Clio?8 Min.
  • Renault Duster Test 2026: Lohnt sich der Kauf und welcher Motor passt?8 Min.
  • Lassen Sie das Steuer los und lehnen Sie sich zurück: Autovermietung mit Chauffeur7 Min.
LenaCars

Kundenservice rund um die Uhr

0850 532 79 29WhatsApp-SupportKontakt
LinkedInInstagramFacebookYouTube
  • Über uns
  • LenaPartner Partnerprogramm
  • Führungsteam
  • Unsere Erfolge
  • Karriere
  • Kontakt
  • Autovermietung
  • Kurzzeit-Autovermietung
  • Firmen-Autovermietung
  • Langzeit-Autovermietung
  • Flughafen Autovermietung
  • Autovermietung nach Stadt
  • Firmenmitgliedschaft / FastLane
  • Gebrauchtwagen-Lösungen
  • Transferdienste
  • Flughafentransfer
  • VIP-Transfer
  • Autovermietung mit Chauffeur
  • Boot & Yacht mieten
  • Helikoptervermietung
  • Privatjet-Charter
  • Autovermietung in Istanbul
  • Autovermietung in Ankara
  • Autovermietung in Izmir
  • Autovermietung in Antalya
  • Autovermietung Bodrum
  • Blog
  • Autovermietungs-Ratgeber
  • Mieten oder kaufen?
  • Vorteile der Autovermietung
  • FAQ
TÜRSAB Digitales Verifizierungssystem — Urkunden-Nr.: 8337
© 2026 LenaCars. Alle Rechte vorbehalten.

TATİL-BİZDE.COM TURİZM · TÜRSAB-Betriebslizenz-Nr.: 8337

DSGVO|Datenschutz|Cookie-Richtlinie|Nutzungsbedingungen|
Rechtliche Unternehmensangaben
Firmenname
Lena Mama Yayıncılık Ticaret A.Ş.
Handelsregister
240928-5
MERSİS
0608125350000001
Finanzamt / Steuernummer
Sarıgazi / 6081253500
Geschäftsanschrift
Nişantepe Mah. Nadide Sk. Doğa Ata Konakları Tip A 13. Villa No: 3 M İç Kapı No: 1 Çekmeköy/İstanbul
Besucherbüro
Habitat Meydan, Taşdelen Mah. Sırrı Çelik Bulvarı No:4 Kat:1 Daire:27, 34788 Çekmeköy/İstanbul